11,5 млрд рублей за год. Что стоит за ростом микрозаймов в Пензенской области
Объём средств, выданных МФО в регионе, вырос на 39 процентов.
Фото: архив ПензаСМИ.
С ЧЕГО ВСЁ НАЧИНАЕТСЯ
Зарплата закончилась. До следующей – ещё десять дней. На карте пусто, а завтра нужно заплатить за квартиру, купить лекарства или заменить трубу, которая вот-вот прорвется. Банк кредит не даёт: доход небольшой, кредитная история неидеальная.
И человек идёт в микрофинансовую организацию. Берёт пятнадцать тысяч под 292% годовых – это законный максимум, который разрешает Центробанк. Через год он должен шестьдесят. Если вернуть вовремя не удалось – берёт второй заём, чтобы закрыть первый. Потом третий. Потом суд.
Такие истории повторяются из года в год. И за каждой стоит вопрос: заём в МФО – это спасение или долговая яма?
ЧТО ПРОИСХОДИТ НА РЫНКЕ
В 2025 году объём средств, выданных микрофинансовыми организациями (МФО) в Пензенской области, вырос на 39% к уровню 2024 года и достиг 11,5 млрд рублей. Жители и бизнес заключили 542 тысячи договоров, что на 2% больше, чем годом ранее.
И вроде бы, количество соглашений почти не растёт. Но объём выданных средств увеличивается. А это значит, что средний размер одного займа становится больше.
При этом клиенты всё чаще уходят из офисов в онлайн – на маркетплейсы, в POS-займы в торговых точках. Выдачи в офисах региональных игроков заметно сокращаются. Потребность в деньгах не исчезает – она меняет форму.
КТО БЕРЁТ ЗАЙМЫ
Но кто эти люди? Портрет заёмщика за последние годы заметно изменился, и он далеко не так однозначен, как принято думать.
По данным исследования ВЦИОМ, каждый третий клиент МФО зарабатывает больше 100 тысяч рублей. За год доля таких заёмщиков выросла на 8 процентных пунктов. Увеличилось и число тех, кто занимает руководящие позиции: с 15% до 18%. Растёт доля людей старшего возраста.
Причины обращения тоже стали разнообразнее. Главный драйвер – скорость. Треть опрошенных называют возможность быстро получить деньги основной причиной. На втором месте – простота. Меньше требований к документам, удобство онлайн-оформления. И только на третьем – отказ банка. 30% приходят в МФО после того, как кредитная организация ответила «нет» (в 2023 году таких было 22%).
Но есть и тревожный сигнал. По разным оценкам, примерно 40% заёмщиков берут деньги для погашения другого кредита. То есть часть рынка работает как «перекредитование» – человек не решает проблему, а откладывает её.
«Микрофинансовые организации прочно заняли на финансовом рынке страны свою нишу. Меняется модель пользования микрозаймами. Ранее была распространена практика "от неизбежности", когда не хватает денег до зарплаты. Теперь – модель "по требованию", когда при потребности купить что-то в условиях нехватки средств у населения есть возможность в моменте сравнить в интернете несколько предложений МФО, перечислить себе деньги на карту онлайн и также онлайн совершить покупку. Это приводит и к росту целевого характера использования займов, и к более разнообразной структуре целей займов», – пояснил эксперт аналитического центра ВЦИОМ Алексей Ручин.
НА КАКОМ ФОНЕ БЕРУТ ЗАЙМЫ
По данным рейтинга РИА Новости, основанного на статистике Банка России и Росстата, на начало 2026 года средний долг одного жителя Пензенской области перед банками составил 369,3 тыс. рублей – на 7,3 тыс. больше, чем годом ранее. Соотношение среднедушевого долга к годовой зарплате достигло 53,2%. В рейтинге регионов по уровню закредитованности область занимает 50-е место из 85.
Здесь нужно уточнение: микрозаймы в эту статистику не входят. Банковская закредитованность и рынок МФО считаются отдельно – это два разных показателя. Но банковский долг показывает тот фон, на котором человек принимает решение взять микрозайм.
ЧТО ДЕЛАЕТ РЕГУЛЯТОР
Государство видит эту динамику. Поэтому при участии Банка России был разработан комплекс мер, часть которых уже вступила в силу.
С начала 2026 года МФО не могут использовать сведения о доходах со слов граждан – только документальное подтверждение. Это нужно, чтобы оценивалась реальная платёжеспособность заёмщика, а не его желание получить деньги.
С 1 апреля 2026 года переплата по займу ограничена 100% вместо 130%. Получил 10 тысяч – верни не более 20 тысяч, включая все проценты, штрафы и пени.
С октября 2026 года вводится ограничение на количество дорогих займов: если у человека уже два со ставкой выше 200% годовых, третий он не получит.
«При участии Банка России продолжается реализация мер для защиты интересов заемщиков и снижения закредитованности граждан. С октября 2026 года будут действовать новые правила на получение дорогих займов: если человек уже имеет два займа со ставкой более 200% годовых, то третий он не получит, – рассказал управляющий Отделением Пенза Волго-Вятского ГУ Банка России Александр Хлобыстов. – Эти меры помогут людям более ответственно подходить к займам и избежать долговой нагрузки».
С 1 апреля 2027 года – только один такой договор. Между погашением старого и оформлением нового должен пройти «период охлаждения» в три дня.
Логика проста: разорвать цепочку, когда человек берёт деньги в одной организации, чтобы закрыть долг в другой.
ОБРАТНАЯ СТОРОНА
Ужесточение правил для легальных игроков имеет побочный эффект. Часть спроса, который они не могут удовлетворить из-за новых ограничений, уходит в теневой сектор – к нелегальным кредиторам, которые не подчиняются никаким правилам.
В 2025 году Банк России выявил в Пензенской области шесть финансовых организаций с признаками нелегальной деятельности. Из них четыре – с признаками нелегального кредитора. В первом квартале 2026 года – ещё одну. Организация маскировалась под комиссионный магазин и выдавала потребительские займы по схеме ломбарда без разрешения регулятора.
Такие «чёрные кредиторы» предлагают деньги без справок и поручительств, используют офисы шаговой доступности и онлайн-рекламу. Их аудитория – те самые люди, которым банк отказал, а легальная МФО не подходит по новым правилам.
«Нелегальные кредиторы действуют вне закона и могут прибегать к незаконным методам взыскания долгов. Они вводят потребителей в заблуждение, используя в вывесках сочетания слов "ломбард", "комиссионный магазин", "скупка". Обращение к таким псевдоломбардам чревато потерей денег и заложенного имущества. Если организация работает легально, то у неё должна быть действующая лицензия Банка России, или она должна входить в реестр компаний, которые могут работать на финансовом рынке», – пояснил Александр Хлобыстов.
ЧТО ГОВОРЯТ БАНКРОТСТВА
Рынок микрозаймов растёт. Но у этого роста есть обратная сторона – статистика банкротств. Данные Федресурса по Пензенской области показывают, чем порой заканчиваются истории, которые начинаются с 10–15 тысяч «до зарплаты».
По данным Федресурса, в 2025 году в Пензенской области 5 921 человек был признан банкротом – на 22,8% больше, чем в 2024 году, когда таких случаев было 4 820. Область занимает 29-е место среди всех регионов России по количеству банкротств физических лиц.
Рост банкротств не доказывает, что все эти люди брали микрозаймы. Федресурс не даёт такой разбивки. Но статистика показывает другое: рынок микрозаймов в регионе растёт на 39% в деньгах, а число банкротств – на 22,8%. Это два процесса, которые идут параллельно, и отрицать их связь было бы неверно. Для части заёмщиков микрозайм становится последней ступенью перед банкротством — это видно из судебных дел.
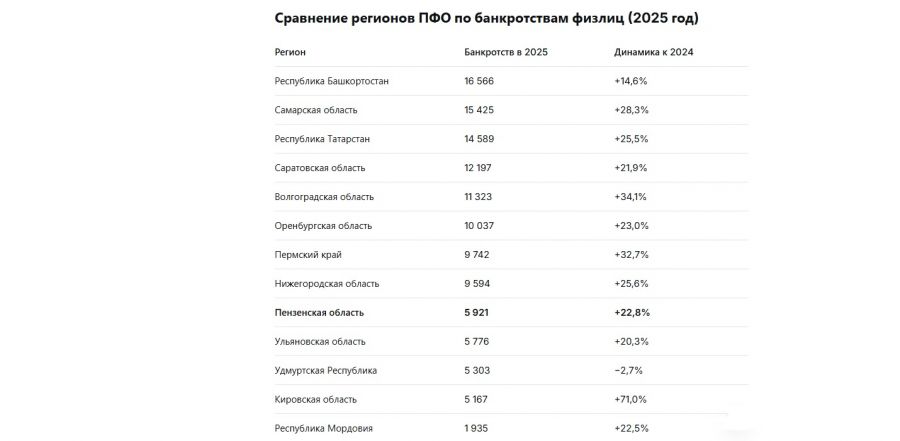
Для сравнения: в целом по стране количество судебных банкротств граждан и индивидуальных предпринимателей достигло 568 тысяч, что на 31,5% больше, чем годом ранее. То есть темпы роста в Пензенской области (22,8%) ниже среднероссийских (31,5%), но абсолютные цифры всё равно увеличиваются.
Отдельно стоит отметить внесудебное банкротство – процедуру, которая не требует суда и бесплатна для граждан. В Пензенской области в 2025 году возбуждено 805 таких дел – на 30% больше, чем в 2024 году (619 случаев). По этому показателю регион занимает 32-е место в России.
Микрозайм – это инструмент. Как любой инструмент, он может помочь, а может навредить. Для человека, у которого банк отказал, а деньги нужны сегодня, МФО часто становится единственным выходом. Для человека, который берёт второй заём, чтобы закрыть первый, – это вход в спираль, из которой выбираются через суд. Регулятор пытается сделать инструмент безопаснее. Но пока правила ужесточаются, некоторые игроки уходят в тень.
Вопрос не в том, брать или не брать. Вопрос в том, что будет после.